断熱DIYを検討していると、「これって火災保険や地震保険に何か影響するのでは」とふと不安になることがあります。
結論として、貼るだけ・置くだけのDIYグッズは基本的に保険契約に影響しませんが、壁の構造に関わる大掛かりな工事は事前確認が必要になる場合があります。
「DIYしたら保険はどうなるの?」という漠然とした不安
火災保険や地震保険は、契約時に申告した建物の構造・築年数・用途などの情報をもとに保険料や補償内容が決まっています。
この仕組みを知ると、「窓に内窓を追加したら、この申告内容と食い違うのでは」と気になる人が出てくるのも自然なことです。
ただし、この不安の多くは、DIYの規模を大きく超えた「建物の増改築」を想定した心配であることがほとんどです。
まずは、実際にどんなケースで保険が関係してくるのかを整理していきましょう。
保険が関係してくるのはどんなケースか
断熱DIYグッズと一口に言っても、隙間テープのような軽微なものから壁内断熱のような大掛かりなものまで幅があります。
申告要否の境界線を、代表的な対策ごとに一覧にしておきます。
| 対策 | 建物構造の変更 | 保険会社への申告要否 | 評価額への影響 |
|---|---|---|---|
| 隙間テープ | なし | 不要 | なし |
| 窓用断熱シート | なし | 不要 | なし |
| 床断熱マット | なし | 不要 | なし |
| 内窓DIYキット(自分で設置) | なし(既存窓はそのまま) | 基本的に不要 | 基本的になし |
| 内窓を業者設置 | なし(既存窓はそのまま) | 基本的に不要(高額な場合は念のため確認) | 基本的になし |
| 壁内断熱の追加 | 壁の一部解体を伴う場合あり | 大規模な場合は要相談 | 工事内容次第で影響する可能性あり |
| 屋根の葺き替え | あり | 必要な場合が多い | 影響する可能性あり |
こうして並べると、この記事で紹介してきた貼る・置くだけのグッズは、いずれも申告不要の範囲に収まることがわかります。
境界線が曖昧になるのは、壁を壊す・屋根の構造を変えるといった、建物の骨格に関わる工事に踏み込んだときです。
建物の構造・評価額に影響する工事
火災保険は、建物の構造(木造・鉄骨造等)や床面積、建築年数などの情報をもとに契約されています。
壁を撤去する、増築する、屋根の構造を変えるといった、建物の骨格に関わる大掛かりなリフォームを行った場合は、契約内容と実際の建物情報にズレが生じる可能性があります。
建物の構造や床面積が変わるような大規模な工事をする場合は、保険会社や代理店に事前に相談し、契約内容の見直しが必要かどうかを確認しておくことをおすすめします。
申告内容と実態がずれたまま放置すると、いざというときの保険金支払いに影響する可能性があるためです。
火災警報器・消火設備の変更
一部の火災保険には、住宅用火災警報器の設置状況などによって保険料の割引が適用されているケースがあります。
警報器を取り外したり、配線に関わる大掛かりな変更をしたりする場合は、この割引条件に影響しないか、念のため確認しておくと安心です。
貼る・置くだけの断熱DIYグッズは基本的に対象外
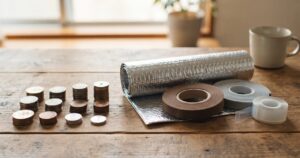
この記事でこれまで紹介してきたような、隙間テープ・断熱シート・床の断熱マット・内窓DIYキットといったグッズは、建物の構造そのものを変更するものではありません。
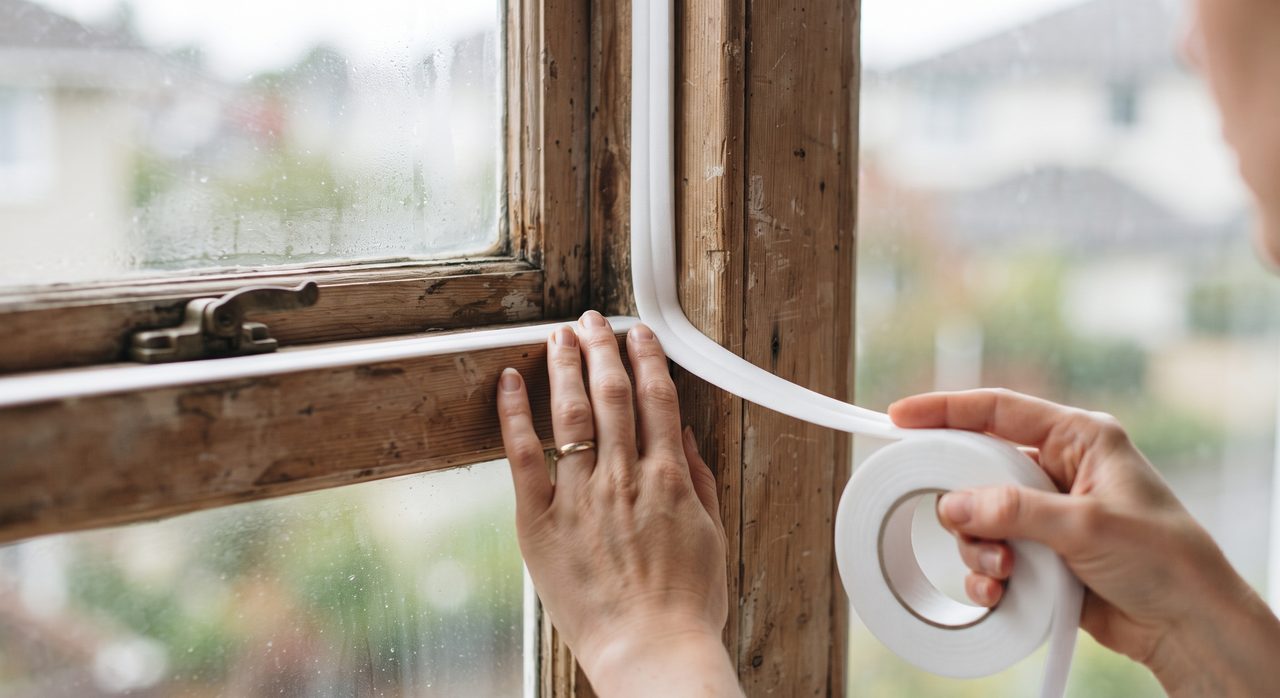
貼る・置くだけで完結し、既存の窓枠や壁を撤去・改造しないタイプの断熱DIYであれば、一般的に火災保険・地震保険の契約内容への影響は考えにくいとされています。
DIYでできる断熱対策・業者でないとできない断熱対策の境界線で紹介した「工事不要で取り組める範囲」の対策であれば、保険面での心配はまず不要と考えてよいでしょう。
火災保険料・割引制度の相場感も知っておく
断熱DIYと保険料は直接連動しませんが、家の性能と保険料の関係を知っておくと、今後の判断材料になります。
木造戸建ての火災保険料は、保険期間5年一括契約で年間換算1万〜4万円程度が目安とされ、補償内容・築年数・地域によって幅があります。
建物の構造区分が「省令準耐火構造」に該当する住宅は、一般的な木造(耐火性能が低い区分)に比べて火災保険料が安くなることがあります。
どれくらい下がるかは保険会社や地域、補償内容によって違うため、見積もりで確認するのが確実です。
地震保険には、耐震等級に応じた割引制度があり、耐震等級1で10%、等級2で30%、等級3で50%の割引が一般的な目安です。
断熱DIY自体でこうした割引区分が変わることはありません。
ただし大規模な耐震・断熱リフォームを検討する際は、保険料の割引制度もあわせて確認しておくと、リフォーム全体の費用対効果を判断しやすくなります。
賃貸の場合、保険との関係はどう考えるか
ここまでは持ち家を前提に説明してきましたが、賃貸の場合は火災保険そのものの仕組みが少し異なります。
賃貸契約では、多くの場合「借家人賠償責任保険」への加入が契約条件になっています。
これは、借主が火災や水漏れなどで借りている部屋に損害を与えてしまった場合に、貸主に対して負う損害賠償責任をカバーする保険です。
借家人賠償責任保険は「事故」による損害を補償するもので、DIYによる原状回復費用そのものをカバーするものではありません。
壁に穴を開けるようなDIYをした場合の原状回復費用は、保険とは別に、退去時に自己負担で発生する可能性がある点を理解しておく必要があります。
つまり賃貸の断熱DIYで気にすべきなのは、火災保険への申告というより、そもそも原状回復に影響しない工法を選ぶことそのものです。
賃貸と持ち家では、選べる断熱対策の範囲自体が異なります。
賃貸ならではの制約や工法の選び方については、賃貸でもできる寒さ対策、持ち家だからできる寒さ対策の違いで詳しく整理しています。
保険証券・契約内容を確認する際のポイント
断熱DIYを始める前に、手元にある保険証券を一度確認しておくと、余計な不安を抱えずに作業を進められます。
確認しておきたいのは、建物の構造・床面積などの申告内容が現状と一致しているか、そして大規模な工事を検討している場合は連絡先(保険会社・代理店)がすぐわかる状態になっているか、の2点です。
証券が見当たらない場合も、多くの保険会社はマイページやアプリから契約内容を確認できるようになっているため、この機会に確認方法を把握しておくと今後も安心です。
断熱DIYグッズの多くは、保険の契約内容に影響しない範囲の軽微な対策です。
不安な気持ちを引きずったまま作業するより、少し手間をかけて保険会社に確認しておく方が、結果的に気持ちよく断熱DIYに取り組めます。
今日のアクション
火災保険の証券やマイページを開き、建物の構造・床面積などの申告内容を確認してみましょう。大掛かりなリフォームを検討している場合は、このタイミングで保険会社や代理店に一言相談しておくと安心です。
次に読むべき記事
- 関連記事:➔ DIYでできる断熱対策・業者でないとできない断熱対策の境界線
- 関連記事:➔ 「先進的窓リノベ事業」等の国の補助金、DIYでも使える?使えない?
- 関連記事:➔ 賃貸でもできる寒さ対策、持ち家だからできる寒さ対策の違い
コメント